

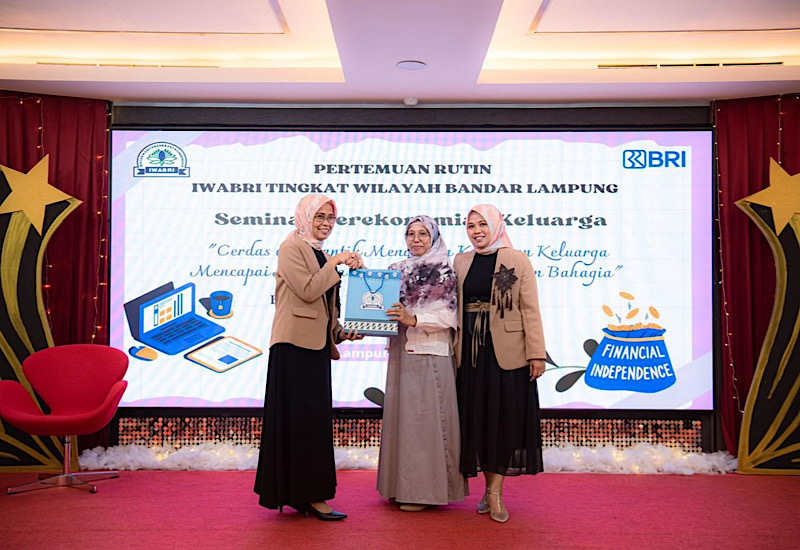
Oleh Endang Asliana, Dosen Prodi Akuntansi Bisnis Digital Polinela
Di era digital 2026 yang penuh dengan kemudahan transaksi namun sarat godaan belanja impulsif, mengelola keuangan keluarga bukan lagi sekadar rutinitas administratif mencatat nota belanja.
Bagi penulis sebagai pendidik di bidang Akuntansi Bisnis Digital, fenomena “dompet bocor halus” akibat lokapasar (e-commerce) dan gaya hidup media sosial adalah tantangan nyata.
Manajemen keuangan adalah proses perencanaan, pengorganisasian, dan pengendalian yang menentukan masa depan kesejahteraan kita.
Kebutuhan, Keinginan
Manajemen keuangan yang sehat dimulai dengan menetapkan tujuan yang jelas. Kita tidak bisa hanya “mengalir” tanpa arah. Di dalam rumah tangga, tujuan ini mencakup pencapaian keseimbangan antara pendapatan dan pengeluaran, penyediaan kebutuhan dasar, hingga pembangunan dana darurat.
Tanpa target jangka pendek seperti liburan keluarga, target menengah seperti kepemilikan rumah, hingga target jangka panjang seperti dana pendidikan anak dan pensiun, kita akan mudah terjebak dalam siklus utang konsumtif.
Satu hal yang menarik untuk diterapkan adalah pembagian pos pengeluaran menjadi empat kategori yang sangat realistis:
- Survival (kebutuhan pokok). Ini adalah prioritas utama yang mencakup makan, tagihan listrik, cicilan tetap, dan kewajiban rutin lainnya.
- Opsional (sekunder). Ini mencakup hiburan dan makan di luar yang sifatnya fleksibel.
- Culture (wawasan). Ini penting bagi keluarga untuk terus berkembang melalui buku, film, atau majalah.
- Ekstra. Dana untuk kado, perbaikan rumah mendadak, atau pemeliharaan kendaraan.
Dalam kacamata akuntansi, strategi ini memastikan bahwa setiap rupiah memiliki “tugasnya” masing-masing.
Penulis sering menekankan kepada mahasiswa, bahwa kenaikan penghasilan tidak boleh serta-merta diikuti kenaikan konsumsi. Jika gaji naik dari Rp5 juta ke Rp10 juta, idealnya yang naik signifikan adalah tabungan, bukan gaya hidup.
Menabung
Sebuah paradigma cerdas yang ditawarkan adalah menganggap tabungan sebagai pos “pengeluaran” yang disisihkan di awal bulan, bukan sisa uang di akhir bulan. Besaran idealnya berkisar antara 35-40% dari pendapatan.
Mengapa angka ini penting? Karena di tengah fluktuasi ekonomi, kita membutuhkan bantalan finansial berupa dana darurat sebesar 3-6 bulan pengeluaran untuk menghadapi situasi tak terduga seperti sakit atau kehilangan pekerjaan.
Setelah kebutuhan pokok terpenuhi dan utang berbunga tinggi diprioritaskan untuk lunas, barulah kita melangkah ke investasi masa depan. Di era digital, instrumen seperti reksa dana, saham, atau properti semakin mudah diakses.
Namun, jangan lupakan proteksi. Asuransi kesehatan dan jiwa adalah payung sebelum hujan yang melindungi aset keluarga agar tidak ludes saat terjadi musibah.
Keuangan keluarga adalah kerja tim. Penulis sangat mendukung konsep diskusi terbuka dengan pasangan untuk menghindari konflik.
Hindari mentalitas “uangmu-uangmu, uangku-uangku” yang tertutup. Selain itu, pendidikan finansial harus dimulai dari anak sejak dini.
Mengajarkan anak nilai uang, menabung, dan memahami bahwa tidak semua keinginan bisa terwujud adalah investasi karakter yang tak ternilai harganya.
Sebagai penutup, merdeka finansial adalah buah dari kedisiplinan mengevaluasi keuangan secara berkala, baik bulanan maupun tahunan.
Dengan mengontrol pengeluaran dan tetap fokus pada kebutuhan di atas keinginan, setiap keluarga di Lampung dapat mencapai hidup yang tidak hanya sejahtera secara materi, tapi juga tenang dan bahagia. []


Tinggalkan Komentar Anda