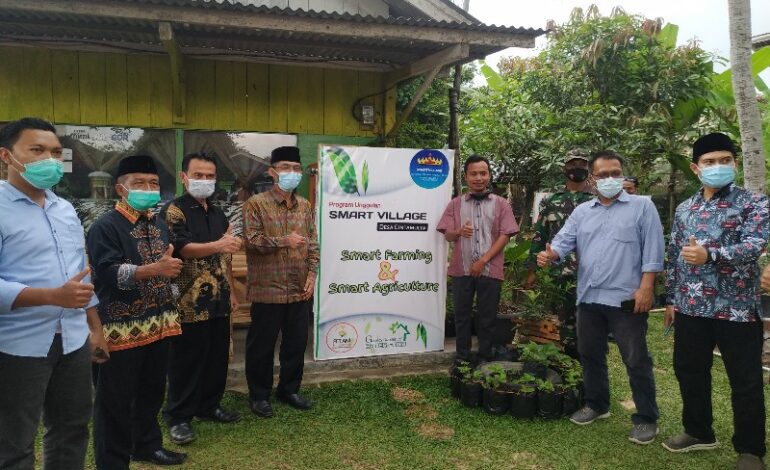
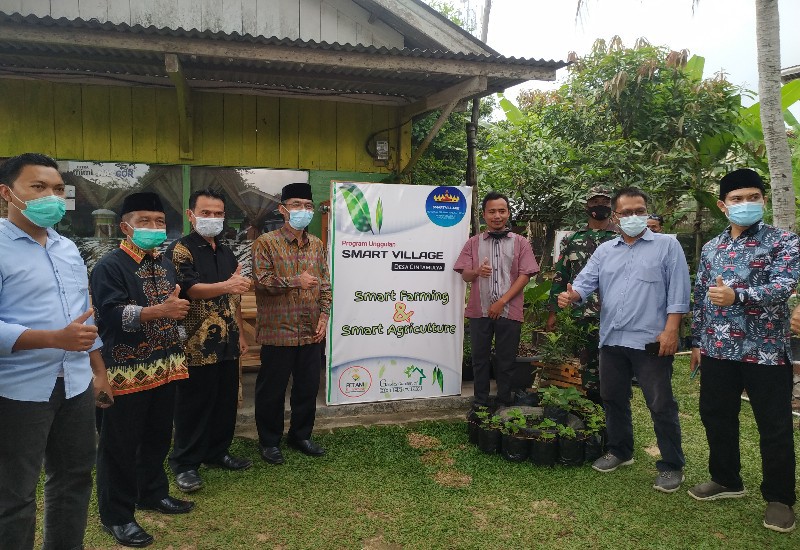
Smart Farming pada Smart Village di Desa Cintamulya, Candipuro, Lampung Selatan. | Dokumentasi
Gubernur Lampung Arinal Djunaidi punya dua program andalan. Yang satu Kartu Petani Berjaya, satunya lagi Smart Village atau Desa Cerdas. Penulis pernah berkunjung ke Desa Cintamulya di Kecamatan Candipuro, Lampung Selatan, melihat secara langsung kesiapan desa itu menjadi Smart Village.
Smart Village adalah bentuk layanan secara cerdas bagi warga desa berbasis teknologi. Dengan adanya fasilitas ini, diharapkan pelayanan administrasi masyarakat bisa dilakukan dengan mudah. Mereka yang sedang tidak berada di desanya pun bisa mengakses cukup dengan memasukkan nomor induk kependudukan saja.
Smart Village juga berikhtiar memanfaatkan potensi lokal masyarakat untuk pertumbuhan ekonomi. Halaman yang tidak begitu luas, bisa dimanfaatkan untuk kebun tanaman obat yang bernilai ekonomis. Warga juga memanfaatkan pekarangan untuk apa yang mereka sebut dengan Smart Farming. Pendek kata, Smart Village menjadi ikhtiar pemerintah daerah dalam menyejahterakan masyarakat.
Di Lampung, Smart Village akan mulai diterapkan di 780 desa se-Lampung. Dari jumlah itu, 130 desa menjadi prioritas. Angka 130 desa jelas kuantitas yang besar. Ada ribuan warga yang bakal mendapatkan keuntungan dari adanya Smart Village itu.
Selain soal pelayanan kepada publik yang diklaim bakal lebih baik, adanya Smart Village juga ingin meningkatkan kesejahteraan masyarakat. Maka, pemda mendorong setiap desa memanfaatkan potensi lokalnya dengan baik dan maksimal.
Setiap desa tentu memiliki karakteristik. Masing-masing punya keunggulan komparatif. Keragaman potensi itu justru menjadi titik pijak terbaik.
Stimulus sebenarnya sudah diberikan oleh pemerintah dengan dana desa. Dengan kewenangan yang dimiliki, aparatur desa bisa memanfaatkan itu dengan baik. Distribusi uang bisa digunakan untuk pembangunan. Intisarinya, duit berputar dan masyarakat mendapat manfaat ekonomi dengan baik.
Smart Village bisa menjadi habitat terbaik untuk inklusi keuangan. Ketercapaian orang desa terhadap akses terhadap layanan keuangan akan bisa diwujudkan asal bersinergi dengan Smart Village. Melek keuangannya orang desa mesti dibantu dengan inklusi ini. Sehingga, ketersediaan infrastruktur Smart Village bisa dimanfaatkan dengan baik.
Masyarakat desa bisa didorong untuk berusaha dengan memanfaatkan potensi masing-masing. Satuan rumah tangga bisa bersinergi dengan keluarga lain untuk membangun usaha mereka.
Ekosistem inklusi keuangan ini mesti bisa memetakan potensi setiap komunitas di desa untuk berusaha. Skala usaha mikro bisa dilakukan secara massif dengan bentuk produk dan jasa yang berbeda.
Misalnya, usaha kuliner. Banyak orang desa hendak usaha. Salah satunya kuliner. Namun, pangsa pasar mereka terbatas. Jika hanya modal nekat saja tanpa perhitungan yang matang, tentu tidak bijak dan mendatangkan kesulitan. Namun, jika ekosistem sudah terbentuk, usaha itu bisa dilakukan. Contoh terbaik sejauh ini di Lampung adalah Pasar Yosomulyo Pelangi atau diakronimkan Payungi.
Dalam konteks inilah, penulis menilai, peran industry jasa keuangan menjadi penting sebagai mitra dan pembimbing. Industri jasa keuangan mesti masuk dan memberikan edukasi literasi betapa pentingnya membangun kesadaran inklusi itu.
Industri jasa keuangan mesti hadir di tiap Smart Village untuk membantu masyarakat tumbuh dan berkembang dengan usahanya. Warga desa mesti diberikan seluk beluk dan pendampingan usaha. Dengan begitu, ketika mereka melakukan transaksi dengan industri jasa keuangan, mereka sudah paham.
Produk PNM Mekaar misalnya yang notabene badan usaha milik negara sangat memungkinkan untuk masuk dan membantu masyarakat dalam hal modal. Sejauh ini memang sudah demikian. Namun, dalam konteks Smart Village, kita tentu menginginkan yang lebih baik. Dalam artian, kumpulan masyarakat mesti terbentuk sehingga mereka bisa menjalankan usaha secara bersama. Tentu perencanaan mesti dilakukan terlebih dahulu.
Karena konteksnya Smart Village, kita juga mendorong aparatur untuk meningkatkan kapasitasnya ebagai pamong masyarakat. Mereka mesti bisa memberikan arahan terhadap jenis usaha yang hendak dijalankan.
Dalam konteks ini juga industri jasa keuangan punya peran yanglebih signifikan. Kita memimpikan, jenis usaha di Smart Village ini dalam konteks inklusi keuangan tidak lagi konvensional. Kita ingin ada kemajuan yang berarti. Maka itu, jenis usahanya pun mesti jauh lebih membumi dan logis. Basic-nya pada penentuan usaha yang disesuaikan dengan potensi desa masing-masing.
Kita memimpikan inklusi keuangan di Smart Village bisa berjalan dengan baik. Sebab, secara infrastruktur sudah dipersiapkan untuk itu. Kemudahan akses informasi juga akan lebih baik ketimbang desa lainnya. Dan dalam konteks ini juga masyarakat bisa lebih melek terhadap literasi inklusi keuangan.
Momentum Bulan Inklusi Keuangan juga seharusnya bisa dijadikan medium kerja sama yang lebih erat antara industri jasa keuangan dengan Smart Village di seluruh Lampung. Masyarakat di Smart Village juga mesti diberikan pencerahan bahwa inklusi keuangan memudahkan mereka. Akses mereka terhadap modal usaha juga semakin gampang. Namun, pengelolaan keuangan mereka untuk usaha juga hal yang tidak boleh diabaikan.
Di sini, aparatur Smart Village mesti memberikan arahan bahwa inklusi keuangan ini membuat kita menjadi produktif, bukan konsumtif. Modal usaha yang sudah didapat dari beragam varian industri jasa keuangan mesti benar-benar produktif. Itulah esensinya jika usah tadi dilakukan berjamaah dengan supervisi aparatur pemerintah setempat dengan industri jasa keuangan.
Sinergi yang semacam itu diyakini membuat tumbuh usaha di desa di Lampung, khususnya yang masuk program Smart Village. Dengan demikian, inklusi keuangannya benar-benar menemui sasaran. Bukan hanya kemudahan terhadap akses terhadap industry jasa keuangan, melainkan juga menyangkut keberlangsungan usaha. Sebab, dari kontinuitas usaha itulah masyarakat akan mendapatkan kesejahteraannya. [ADIAN SAPUTRA]