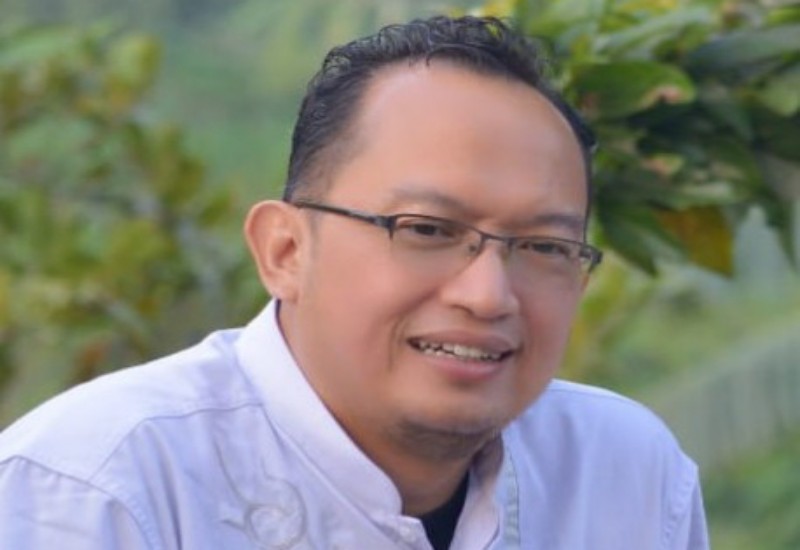
Ahmad Irzal Fardiansyah. | Dokumentasi
Ahmad Irzal Fardiansyah (Dosen Fakultas Hukum Universitas Lampung)
Sengketa antara Pemerintah Kota Bandar Lampung dengan pengusaha bakso Sony masih menjadi topik yang hangat diperbincangkan, bahkan hingga keluar daerah.
Sebagai salah satu ikon Kota Bandar Lampung, tentunya isu yang muncul agak merugikan bakso Sony pada sisi yang lain pemerintah daerah dalam hal ini juga membutuhkan kepatuhan dari warganya. Terutama dalam konteks ini terkait dengan pembayaran pajak yang notabene untuk digunakan dalam pembangunan daerah.
Keterbatasan informasi mengenai masalah pajak usaha bakso Sony ini menyebabkan semakin menjadi bola liar dengan banyaknya spekulasi yang muncul di masyarakat. Terutama setelah dilakukan penyegelan gerai bakso Sony di Kota Bandar Lampung. Untuk itu, rasanya perlu diurai masalah yang ada, meskipun dengan beberapa simulasi kondisi atau kasus yang kemungkinan terjadi.
Sengketa ini dapat diurai melalui simulasi paling tidak dengan tiga kondisi . Pertama, bila sebenarnya bakso Sonu adalah pembayar pajak dan rutin membayar pajak, akan tetapi dinilai kurang, maka statusnya adalah kurang bayar. Status kurang bayar ini harus dapat dibuktikan oleh Pemerintah Kota Bandar Lampung berdasarkan perhitungan yang valid dan dapat dipertanggungjawabkan.
Kalau Pemerintah Kota Bandar Lampung tidak bisa menunjukan bukti valid dan dapat dipertanggungjawabkan, maka tidak ada alasan mengatakan bahwa pengusaha bakso Sony tidak mau transparan dalam membayar pajak.
Bila masalah ini yang terjadi, yang perlu dilakukan adalah duduk bersama antara pengusaha dan pihak Pemerintah Kota untuk menyelesaikannya, sehingga masing-masing pihak dapat menemukan solusi terbaik.
Tidak perlu buru-buru dibawa ke ranah penegakan hukum dan memang tidak perlu. Penggunaan tapping box seperti yang selama ini dipersoalkan oleh Pemerintah Kota Bandar Lampung terhadap usaha bakso Sony. Perlu diketahui hal tersebut adalah alat yang digunakan untuk mendata pajak.
Bila hendak diwajibkan, dibutuhkan regulasi yang jelas mengenai penggunaan alat tersebut. Bila tidak ada regulasi yang jelas mengenai penggunaan alatnya, tidak patut menyalahkan bagi yang tidak menggunakannya, apalagi sampai memberikan sanksi.
Pemkot dalam hal ini juga bisa memberikan pilihan-pilihan sarana untuk menghitung pajak bagi tiap-tiap usaha. Kondisi kedua, bila pengusaha bakso Sony tidak mau bayar pajak, tentunya hal ini melanggar Perda Kota Bandar Lampung Nomor 12 Tahun 2017 tentang Perubahan atas Peraturan Daerah Kota Bandar Lampung Nomor 1 Tahun 2011 tentang Pajak Daerah.
Terdapat sanksi yang bisa diberikan kepada pengusaha, bukan usahanya. Penutupan usaha hanya merugikan, baik pengusaha sendiri, maupun pemerintah daerah juga.
Pengusaha tidak bisa menjalankan usahanya, dengan demikian dapat berakibat pada hilangnya kesempatan kerja. Artinya bisa menimbulkan pengangguran baru yang tentu saja akan menjadi beban pemerintah.
Selain itu, pemerintah juga akan kehilangan potensi pajak yang dapat mengurangi pendapatan daerah. Bila pengusaha sebagai wajib pajak daerah tidak mau membayar pajak, sesuai Perda tersebut dapat dikenakan sanksi kurungan atau denda.
Ancaman sanksi tersebut sebetulnya relevan dan wajar, sebagai alat paksa dari pemerintah daerah. Tetapi kondisi seperti ini juga sebaiknya sanksi pidana diberikan sebagai upaya terakhir (ultimum remidium).
Melihat jenisnya, tindak pidana yang terkait dengan perpajakan ini termasuk ke dalam pidana administratif, yang artinya seharusnya dilakukan upaya administratif terlebih dahulu. Apabila tidak ada perbaikan setelah dilakukan upaya administratif baru dapat dibawa ke ranah pidana.
Kondisi ketiga, bakso Sony sudah membayar pajak, namun tidak sesuai dengan jumlah yang seharusnya disetor. Untuk mengetahui jumlah yang seharusnya disetor, Pemerintah Kota harus memiliki bukti jumlah yang seharusnya disetor, bukan perkiraan atau asumsi. Bila hal ini yang terjadi, ada potensi telah terjadi tindak pidana penggelapan pajak.
Oleh karenanya, Pemerintah Kota tidak perlu sungkan untuk melaporkannya kepada aparat penegak hukum. Hanya kasus model ketiga ini saja yang paling bisa ditindak secara pidana dengan penggelapan.
Sedangkan untuk contoh simulasi kasus yang lain tidak, meskipun pada model simulasi kedua terdapat sanksi pidana yang diancamkan.
Mengingat sengketa semacam ini bisa saja muncul kembali di kemudian hari, perlu dilakukan langkah-langkah persuasif sejak awal, sehingga tidak ada pihak yang dirugikan.
Sebagaimana telah disampaikan di atas, bahwa jangan sampai pengusaha sebagai pembayar pajak dimatikan usahanya. Sebaliknya pengusaha juga harus patuh pada aturan-aturan yang sudah dibuat oleh pemerintah. []