

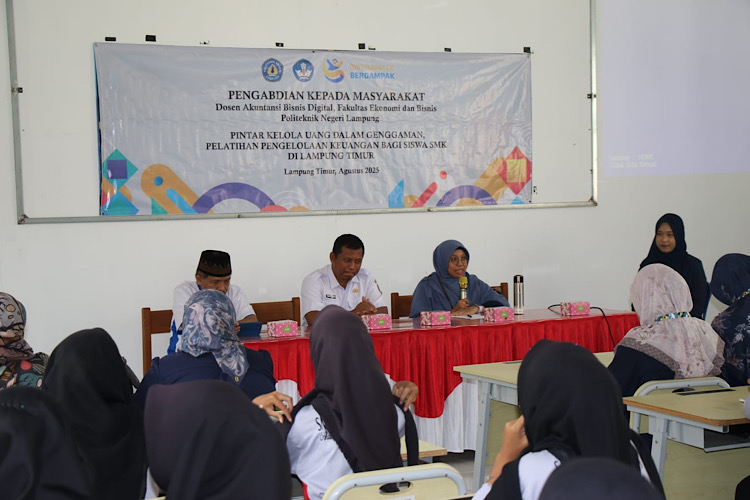
Edukasi keuangan oleh Endang Asliana
Oleh Endang Asliana (Dosen Prodi Akuntansi Bisnis Digital, Politeknik Negeri Lampung)
Siapa yang enggak antusias membayangkan momen terima amplop gaji atau notifikasi transferan pertama dari tempat kerja? Momen itu rasanya kayak bikin kita berasa jadi orang kaya.
Rasanya plong karena akhirnya bisa beli barang-barang yang selama ini cuma bisa dipajang di keranjang toko online atau cuma ada dalam list keinginan tanpa perlu drama minta izin ke orang tua. Tapi jujur saja, justru di fase transisi inilah bahaya yang sebenarnya baru dimulai: jebakan gaya hidup boros.
Selama ini, kurikulum SMK memang sangat membekali alumninya dengan keahlian teknis (hard skill). Anak mesin bisa bongkar-pasang transmisi, anak TKJ lancar mengonfigurasi jaringan, dan anak akuntansi jago menyusun laporan keuangan perusahaan.
Tapi sayangnya, ada satu hal yang sering terlewat: mengajarkan mereka cara mengelola keuangan pribadi. Akibatnya, banyak lulusan SMK yang kaget saat memegang uang sendiri dan terjebak dalam siklus finansial yang tidak sehat.
Kemudahan Transaksi dan Lingkaran Paylater
Perbedaan mendasar tantangan finansial anak muda dulu dan sekarang ada pada fasilitas transaksi yang memudahkan. Penggunanya ga sadar kalau sudah jadi boros.
Dulu, kalau mau boros, orang harus niat jalan ke mal atau ambil uang tunai di ATM. Sekarang? Cukup modal rebahan sambil scrolling media sosial, “meleng” sedikit kurir sedang mengantarkan pesanan anda, diem sebentar, tau-tau makanan sedang diantar.
Di sinilah letak masalah utamanya. Kemudahan akses teknologi ditambah minimnya edukasi keuangan bikin siswa SMK yang baru lulus rentan terjebak fitur paylater dan pinjaman online (pinjol) konsumtif. Iming-iming “beli sekarang, bayar nanti” sering kali dikira sebagai solusi, padahal itu cuma utang yang menumpuk.
Beli sepatu merek lokal yang lagi tren, beli skincare, sampai jajan boba atau kopi kekinian, semuanya dicicil. Akhirnya, sebelum gaji bulan depan masuk, sebagian besar pendapatannya sudah habis tersedot buat bayar tagihan cicilan masa lalu. Gaya hidupnya kelihatan keren di media sosial, padahal saldo rekening ala kadarnya.
Lifestyle Inflation dan Sindrom “Mumpung Masih Muda”
Ketika seseorang mulai punya penghasilan sendiri, ada kecenderungan alami yang dinamakan inflasi gaya hidup. Pengeluaran yang tadinya biasa saja mendadak melonjak mengikuti jumlah pendapatan.
Makan di warteg terasa kurang bergengsi, jadi pindah ke kafe bertema aesthetic. HP yang masih berfungsi normal mendadak terasa lemot hanya karena teman kantor baru saja ganti seri terbaru.
Banyak pekerja muda dari lulusan SMK yang terbuai dengan pemikiran, “Ah, mumpung masih muda, nikmati dulu hasil kerja keras sendiri.” Alasan ini memang enggak sepenuhnya salah, menyeimbangkan hidup itu penting.
Tapi kalau kalimat itu dijadikan pembenaran buat menghabiskan 100% gaji tanpa sisa tiap bulan, itu bukan menikmati hidup, melainkan menabung masalah untuk masa depan.
Mengubah Mindset: Dari Spender Menjadi Investor
Edukasi keuangan untuk anak SMK harus melampaui teori kaku di buku teks. Ini bukan lagi soal menghafal rumus debet-kredit, melainkan membentuk pola pikir (mindset).
Anak SMK perlu diajarkan bahwa ukuran kesuksesan finansial seseorang itu bukan dilihat dari seberapa mewah barang yang dia pakai, melainkan seberapa tangguh ketahanan finansialnya saat menghadapi krisis.
Edukasi keuangan yang tepat akan membiasakan mereka membagi porsi gaji ke dalam “pos-pos” yang jelas sejak hari pertama bekerja:
- Pos Operasional: Untuk kebutuhan pokok harian seperti makan, transportasi, dan kos.
- Pos Dana Darurat: Tabungan khusus yang tidak boleh disentuh kecuali dalam situasi krisis (seperti sakit atau terkena PHK).
- Pos Masa Depan: Dialokasikan untuk investasi jangka panjang, baik itu investasi instrumen keuangan (reksa dana/surat berharga) maupun investasi leher ke atas (mengikuti kursus sertifikasi untuk naik jabatan).
- Pos Play Money: Anggaran khusus untuk hiburan dan self-reward agar mental tetap sehat tanpa perlu mengganggu pos prioritas lainnya.
Peran Sekolah: Simulasi Realistis di Kelas
Agar edukasi keuangan ini benar-benar melekat dan tidak cuma jadi pajangan nilai di ijazah, sekolah bisa menghadirkan pendekatan yang lebih dekat dengan realita. Daripada cuma mengajar soal siklus akuntansi perusahaan, buatlah mata pelajaran atau sesi khusus yang menyimulasikan anggaran kehidupan sesungguhnya.
Membiasakan siswanya untuk mencatat sekecil apapun pengeluaran. Kemudian berusaha konsisten tidak impulsif dalam berbelanja, membiasakan menunda sehari-dua saat akan membelanjakan uang pada barang-barang konsumtif, dan membuat skala prioritas, serta menelaah AMBAK – Apa Manfaatnya Bagiku?
Misalnya, siswa diberi studi kasus: “Anda lulus SMK, bekerja di Jakarta dengan gaji UMR. Ini daftar biaya kos, tarif transportasi umum, harga makanan harian, dan tagihan listrik.
Buatlah perencanaan anggaran bulanan yang tetap menyisihkan uang untuk dana darurat.” Simulasi sederhana seperti ini jauh lebih membekas dan memberi gambaran nyata tentang kerasnya mengelola hidup mandiri.
Keahlian teknis adalah mesin pencetak uang bagi lulusan SMK, tetapi edukasi keuangan adalah kemudi yang menentukan arah ke mana uang itu akan membawa kehidupan mereka. Tanpa kemudi yang baik, sebesar apa pun gaji yang didapat, kapal finansial mereka akan rentan karam dihantam gelombang gaya hidup boros.
Memiliki gaji sendiri memang menyenangkan, tapi memiliki kendali penuh atas masa depan finansial jauh lebih membebaskan.
Mari bekali anak-anak SMK dengan literasi keuangan yang realistis, agar kelak mereka tidak hanya tangguh di tempat kerja, tetapi juga bijak dan cerdas dalam mengelola setiap rupiah yang mereka hasilkan. []


Tinggalkan Komentar Anda